Pierwsze wynagrodzenie z pracy podczas studiów daje większą niezależność, ale szybko pojawia się pytanie, ile z tej kwoty naprawdę można wydać. Czynsz, dojazdy i zakupy nie czekają na kolejny przelew. Pomaga prosty plan pieniędzy oraz konto, którego opłaty i warunki odpowiadają nieregularnemu czasem rytmowi studenckiej pracy.
Do miesięcznego planu wpisz przewidywaną kwotę do wypłaty, a nie wynagrodzenie brutto z ogłoszenia. Sposób rozliczenia zależy między innymi od umowy i Twojej sytuacji, dlatego wysokość przelewu najlepiej potwierdzić z pracodawcą lub zleceniodawcą. Nie zakładaj, że każda oferta pracy dla studenta daje identyczny wynik na rękę.
Sprawdź także datę wypłaty. Jeżeli czynsz trzeba opłacić pierwszego dnia miesiąca, a wynagrodzenie przychodzi później, potrzebna jest rezerwa na tę różnicę. Przy pracy godzinowej planuj wydatki na podstawie ostrożnego wariantu dochodu. Większy przelew w jednym miesiącu nie oznacza, że następny będzie taki sam.
Najpierw odłóż kwoty na wydatki o znanym terminie: mieszkanie, telefon, bilet i pozostałe stałe zobowiązania. Potem zaplanuj jedzenie, dojazdy oraz inne codzienne zakupy. Dopiero resztę rozdziel między rezerwę a przyjemności. Taki podział nie wymaga kilku kont ani rozbudowanej aplikacji. Na początku wystarczy notatka i regularne sprawdzanie salda.
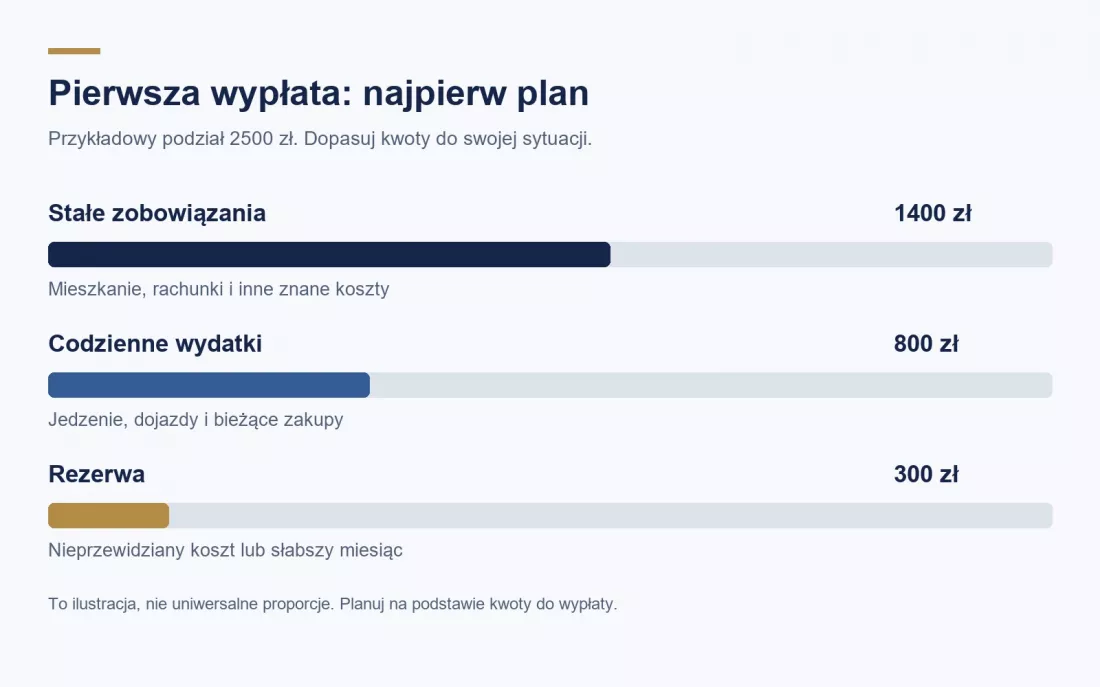
Przykładowo przy wypłacie 2500 zł można zaplanować 1400 zł na stałe zobowiązania, 800 zł na bieżące wydatki i 300 zł rezerwy. To tylko ilustracja, a nie zalecane proporcje dla każdego. Koszt mieszkania, pomoc rodziny i liczba godzin pracy mogą zupełnie zmienić te kwoty. Najważniejsze, by suma planu nie przekraczała pieniędzy, które rzeczywiście masz.
Wydatki codzienne warto kontrolować w krótszych odcinkach. Jeżeli w pierwszym tygodniu wydasz dużo więcej niż zakładałeś, łatwiej skorygować zakupy w kolejnych dniach niż szukać pieniędzy tuż przed czynszem. Rezerwy nie traktuj jak wolnych środków na karcie. Jej zadaniem jest pokrycie nieprzewidzianego kosztu lub słabszego miesiąca pracy.
Sama nazwa oferty nie przesądza o cenie. W części rachunków preferencyjne warunki zależą od wieku, a nie od posiadania legitymacji. Sprawdź granicę wieku i moment przejścia na inne opłaty. Konto otwarte na początku studiów może nadal działać po utracie preferencji, ale już według odmiennej taryfy.
Porównaj oddzielnie prowadzenie rachunku, kartę, bankomaty i przelewy. Zwróć uwagę, czy brak opłaty za kartę wymaga jednej płatności, kilku transakcji czy wydania określonej kwoty. Jeżeli na co dzień płacisz telefonem lub BLIKIEM, sprawdź, czy takie operacje są zaliczane. Nie zakładaj, że wszystkie sposoby płatności spełniają ten sam warunek.
Aktualne warianty można zestawić w rankingu kont studenckich w serwisie Sukcesywny. Wybierając z niego ofertę, odnieś warunki do własnego wieku, sposobu płacenia i miejsc wypłacania gotówki. Potem sprawdź dokładny cennik produktu na stronie banku, zwłaszcza jeśli do wyboru są różne karty.
Przed otwarciem rachunku przeczytaj definicję wymaganego wpływu, jeśli oferta przewiduje taki warunek. W niektórych przypadkach znaczenie ma wysokość pojedynczego przelewu, w innych suma wpływów lub ich źródło. Przelanie pieniędzy między własnymi kontami nie zawsze jest uznawane. Pieniądze otrzymywane od rodziny i wynagrodzenie też nie muszą być traktowane tak samo.
Gdy pracujesz tylko w wakacje, nie wybieraj rachunku wyłącznie pod miesiące z dużym wynagrodzeniem. Sprawdź, co zapłacisz w czasie sesji, praktyk lub przerwy w zatrudnieniu. Czasem prostsze warunki są praktyczniejsze od rozbudowanego pakietu dodatków, których nie będziesz używać.
Promocję konta oceń po ustaleniu podstawowych kosztów. Sprawdź, czy możesz uczestniczyć, jak trzeba złożyć wniosek oraz jakie czynności są wymagane. Nie wliczaj przyszłej nagrody do pieniędzy na najbliższy czynsz. Wypłata może nastąpić dopiero po kilku etapach i zależy od spełnienia zasad.
Jeśli warunek dotyczy zakupów, wykorzystaj planowane wydatki. Nie zwiększaj koszyka tylko po to, by zbliżyć się do premii. Zapisz terminy i zachowaj właściwy regulamin. Po zakończeniu promocji ponownie oceń, czy konto pasuje do codziennego korzystania.
Przekaż płatnikowi numer właściwego konta i sprawdź go przed wysłaniem. Ustaw powiadomienia o operacjach oraz limity płatności odpowiednie do swoich potrzeb. Zobacz również, gdzie w aplikacji można zablokować kartę. To rzeczy, które łatwiej spokojnie sprawdzić wcześniej niż w chwili utraty telefonu czy portfela.
Po pierwszej wypłacie porównaj plan z rzeczywistymi wydatkami. Jeżeli rachunki zajęły więcej, niż przewidywałeś, zmień podział na kolejny miesiąc. Dobre konto ułatwia ten porządek, ale najwięcej daje nawyk zostawiania pieniędzy na zobowiązania, zanim saldo zacznie wyglądać jak kwota do swobodnego wydania.


 poleca: